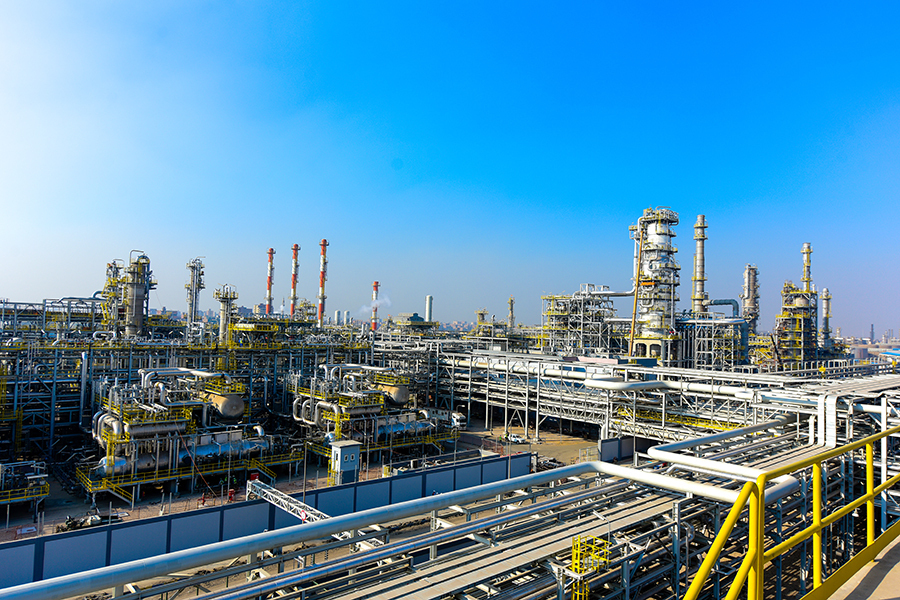
اليوريا المصرية تتماسك فوق 535 دولارا للطن مع خفض إمدادات الغاز للمصانع بنسبة 20%


1

نتابع اليوم

الحكومة تدرس طرح حصة كبيرة من مصر للألومنيوم في البورصة قبل نهاية العام

صباح الخير قراءنا الأعزاء، وأهلا بكم في نشرة منتصف الأسبوع. يبدو أن كلمة الغاز ستكون القاسم المشترك في عددنا اليوم؛ ففي حين تتراجع إمداداته الموجهة لمصانع اليوريا، ترتفع كمياته وتكلفته أيضا في محطات الإسالة.

نستهل عددنا اليوم بملف الطروحات الحكومية: مصر للألومنيوم تعود إلى الواجهة من جديد. إذ كشف مسؤول حكومي رفيع في تصريحات خاصة لإنتربرايز عن اعتزام الحكومة طرح حصة كبيرة من الشركة في البورصة المصرية قبل نهاية العام الجاري، على أن يتحدد حجمها النهائي فور الانتهاء من دراسة القيمة العادلة. تقرأون التفاصيل حصريا في عدد اليوم.

وفي خبرنا الأبرز هذا الصباح: قفز سعر اليوريا الحبيبية المصرية المقرر تحميلها على ظهر السفن في نوفمبر تمهيدا لتصديرها ليسجل نحو 535 دولارا للطن، بارتفاع يقارب 17% عن نحو 457 دولارا في سبتمبر، وفقا لما قاله خالد أبو المكارم، رئيس المجلس التصديري للصناعات الكيماوية والأسمدة، لنشرة إنتربرايز الصباحية. ويأتي هذا الارتفاع في الأسعار بالتزامن مع بدء الحكومة ترشيد إمدادات الغاز الذي تعمل به المصانع؛ إذ أعلنت شركة كيما عن خفض إمداداتها من الغاز بنسبة 20% اعتبارا من ظهر الأحد 1 نوفمبر الجاري. نستعرض تفاصيل المشهد وتوقعات المحللين للمرحلة المقبلة في فقرة "تجارة" أدناه.

ما السبب وراء بطء انتقال آثار طفرة صناديق الاستثمار إلى أداء البورصة المصرية؟ نجيب عن هذا التساؤل بمزيد من التفصيل في فقرة "استثمار" أدناه. ارتفع إجمالي أصول القطاع إلى نحو 504.7 مليار جنيه، وتستأثر صناديق أسواق النقد والدخل الثابت والصناديق المختلطة وصناديق العملات الأجنبية بنصيب الأسد منها بواقع 393.3 مليار جنيه. ورغم القفزة التي سجلتها أصول صناديق الأسهم، لتصل إلى 74.8 مليار جنيه بنهاية سبتمبر الماضي، مقارنة مع 59.8 مليار جنيه سابقا، إلا أن المشهد لا يزال محكوما بحقيقة أساسية: المنتجات التي تجتذب معظم الأموال مصممة في المقام الأول لخدمة المدخرين، ناهيك عن أن العوائد المضمونة لأذون الخزانة لا تزال تفوق في جاذبيتها ما تدره الأسهم من عوائد محفوفة بالمخاطر.

الغاز المسال المصري يتدفق إلى أوروبا مجددا. إذ تستعد محطة إدكو لتصدير أولى شحناتها من الغاز المسال إلى أوروبا منذ أشهر بحلول نهاية نوفمبر، في وقت تقلص فيه البلاد وارداتها إلى نحو 10 شحنات فقط هذا الشهر، بتكلفة تتجاوز 100 مليون دولار للشحنة الواحدة.


تطبيق الذكاء الاصطناعي في الخليج لم يعد يقتصر على مراكز البيانات والرقائق الإلكترونية؛ بل أصبح يغير أساليب العمل، وطرق التدريس في المدارس، وآليات إدارة الشركات.

تغطي نشرة إنتربرايز الصباحية للذكاء الاصطناعي والابتكار كل هذه الجوانب، بذات الدقة في تقصي المصادر والنهج النقدي الرصين المعهودين في كافة تغطيات إنتربرايز الصباحية.

سجل هنا لتصلك النشرة كل ثلاثاء وخميس.


الحكومة تدرس بيع حصة كبيرة من مصر للألومنيوم في طرح ثانوي قبل نهاية العام

حصري- تدرس الحكومة طرح حصة إضافية من شركة مصر للألومنيوم في البورصة المصرية قبل نهاية العام الجاري، إذ عادت الشركة المدرجة إلى برنامج الطروحات الحكومية، وفقا لما قاله مسؤول حكومي رفيع لنشرة إنتربرايز الصباحية، واصفا الحصة المزمع بيعها في أكبر شركة لإنتاج الألومنيوم في البلاد بأنها كبيرة. ولم يُحدد حجم الحصة بعد، في انتظار نتائج دراسة القيمة العادلة.

من يملك الشركة؟ تمتلك الدولة الشركة بالكامل تقريبا؛ إذ تستحوذ الشركة القابضة للصناعات المعدنية على 89.84% من أسهمها، وشركة النصر للتعدين على 2.2%، فيما يمتلك عدد من صناديق التأمين الاجتماعي الحكومية 5.02%، وفقا لأحدث إفصاح عن هيكل المساهمين (بي دي إف). ويحدد الإفصاح نسبة التداول الحر بنحو 7.96% من أسهم الشركة البالغ عددها 412.5 مليون سهم، غير أن هذه النسبة تشمل حصص صناديق التأمين الاجتماعي. وباستبعاد تلك الحصص، تقترب نسبة التداول الحر الفعلية من 2.9%، وفقا لحساباتنا.

لم تكن الحكومة متعجلة للبيع من قبل. ففي يوليو الماضي، قال لنا مسؤول حكومي رفيع إن الدولة تريد العمل على رفع تقييم الشركة بما يتراوح بين 3 و4 أمثال قبل أن تقرر بيع حصة فيها أو نقلها إلى صندوق مصر السيادي، علما بأن نقلها كان سيتيح للدولة الاستفادة من أي زيادة لاحقة في قيمة الشركة. وكانت مصر للألومنيوم ضمن عدة شركات حكومية رابحة تعتزم الحكومة نقلها إلى الصندوق لجذب مستثمرين استراتيجيين.

لماذا تغيرت الخطط إذن؟ يقول المسؤول إن تحسن الأرباح وصعود سهم الشركة وتزايد شهية المستثمرين الأجانب تجاه قطاع المعادن جعلت البيع أكثر جاذبية. كما أن الخطط الاستثمارية للشركة مع شركاء أجانب عززت جاذبيتها الاستثمارية، ومنها خطط مع شركات ألمانية، إلى جانب مصفاة الألومينا التي تبلغ تكلفتها 3 مليارات دولار بالشراكة مع شركة ألمنيوم البحرين (ألبا)، والتي تنافست مؤسسات تمويل دولية على تمويلها في مايو الماضي.

هذا بالإضافة إلى المستهدف الحكومي للتخارج من أصول مملوكة للدولة بنهاية العام؛ إذ تستهدف الدولة جمع 1.5 مليار دولار من برنامج الطروحات قبل نهاية العام الجاري، في إطار تعهداتها لصندوق النقد الدولي، وقد أسفر بيع حصة قدرها 45% في بنك القاهرة بالفعل عن جمع 658 مليون دولار، علما بأن التداول على أسهم البنك في البورصة المصرية بدأ أمس الأول الاثنين. وفي غضون ذلك، يُتوقع أن تستكمل 5 شركات من أصل 29 شركة تابعة للشركة القابضة للصناعات المعدنية تأهيلها للطرح في المستقبل القريب، وفقا للمسؤول.

البنوك الكبرى ترفع عوائد الشهادات متغيرة العائد بعد زيادة الفائدة

رفعت أكبر البنوك في البلاد العائد على شهادات الادخار متغيرة العائد، بعد أن رفع البنك المركزي أسعار الفائدة بواقع 100 نقطة أساس الأسبوع الماضي. إذ حدد البنك الأهلي المصري عائد الشهادة البلاتينية متغيرة العائد لأجل 3 سنوات عند 20.50% يصرف شهريا، وبنك مصر (بي دي إف) عند 20.25% (سعر الكوريدور مضافا إليه 0.25%)، فيما حدده البنك التجاري الدولي عند 20.50% على شهادته ذات العائد الشهري، و20.25% على الشهادة ذات العائد اليومي.

يرجع ذلك إلى أن الشهادات متغيرة العائد تتحرك تلقائيا مع قرارات البنك المركزي المصري بشأن أسعار الفائدة، على عكس الشهادات ثابتة العائد؛ إذ يُسعّر عائد كل منها بهامش فوق سعر الإيداع لليلة واحدة، فانعكست الزيادة الأخيرة البالغة 100 نقطة أساس عليها جميعا في آن واحد دون الحاجة إلى قرار من كل بنك على حدة. وبهذا فقد ارتفع عائد الشهادة الشهرية لدى البنك التجاري الدولي إلى 20.50% من 19.50%، والشهادة اليومية إلى 20.25% من 19.25%، أما الحدود الدنيا للعائد (البالغة 17.50% و17.25% لدى البنك التجاري الدولي، و17.50% على شهادة بنك مصر لأجل 3 سنوات)، فتحمي المدخرين في حال تراجع البنك المركزي عن سياسة التشديد النقدي. وتتجه الأنظار الآن لمعرفة ما إذا كانت عوائد الشهادات الثابتة سترتفع هي الأخري.

خطوة تفصل أوراسكوم عن إتمام صفقة "أو سي آي"

يعتزم مجلس إدارة شركة أوراسكوم كونستراكشون الموافقة غدا على زيادة رأس المال اللازمة لعملية اندماجها مع شركة "أو سي آي"، وفق إفصاح للبورصة المصرية (بي دي إف). وستؤدي هذه الخطوة إلى رفع رأس المال المصدر للشركة إلى 207.4 مليون دولار بدلا من 110.2 مليون دولار، من خلال إصدار 97.2 مليون سهم جديد وتخصيصها للشركة المدرجة في هولندا. ومن المقرر إدراج هذه الأسهم في البورصة المصرية وسوق أبوظبي للأوراق المالية في 24 نوفمبر الجاري، وفق الجدول الزمني لأوراسكوم.

الجلسة الأخيرة قبل الشطب: تختتم "أو سي آي" تداول أسهمها في بورصة يورونكست أمستردام يوم 26 نوفمبر قبل شطبها في اليوم التالي، على أن يتسلم مساهموها أسهمهم في أوراسكوم بحلول 8 ديسمبر تقريبا. وتتوقع أوراسكوم إتمام الصفقة بالكامل الشهر المقبل. وعلى جانب "أو سي آي"، يُغلق باب الاكتتاب في عرض الشراء الاختياري المقدم من شركة "إن إن إس" في 17 نوفمبر، مع انقضاء الحق في التوزيعات النقدية بدءا من 27 نوفمبر، بحسب الجدول الزمني المحدث لشركة "أو سي آي".

تذكر: وافق مساهمو أوراسكوم على مبادلة الأسهم في يناير الماضي، بعد أيام من صدور حكم من محكمة هولندية بمنع شركة "أو سي آي" من التصويت على الصفقة بسبب تعارض المصالح نظرا إلى دور ناصف ساويرس في كلا الشركتين. لذا بادر ساويرس بتقديم عرض استحواذ لشطب الشركة في يونيو الماضي؛ وهو ما وافق عليه مساهمو "أو سي آي" في 30 أكتوبر.

الكشف عن هوية ملاك شركة "أو جي كابيتال"

تستهدف شركة "أو جي كابيتال للاستثمارات" ذات غرض الاستحواذ تنفيذ صفقات بقيمة تصل إلى 500 مليون دولار في قطاعات الضيافة، وتصنيع وتوزيع السيارات، ومواد البناء، والرعاية الصحية، وفقا لما ورد في مذكرة معلومات (بي دي إف) معتمدة من الهيئة العامة للرقابة المالية. وللوفاء بالحد الأدنى لرأس المال المطلوب للإدراج والبالغ 100 مليون جنيه، فتحت الشركة أمس باب الاكتتاب في طرح خاص بقيمة 90 مليون جنيه، على أن يستمر حتى يوم الثلاثاء 10 نوفمبر. وتتولى "إي إف جي هيرميس" مهام الترويج وتغطية الاكتتاب وإدارة سجل الاكتتاب، في حين يتكفل بنك أبوظبي الأول مصر بدور بنك تلقي الاكتتاب. وتحدد المذكرة أربعة مسارات لإتمام الاستحواذات؛ إما من خلال الشراء نقدا، أو بأرصدة دائنة، أو بالاندماج، أو عن طريق مبادلة الأسهم كليا أو جزئيا، محذرة من أن خيار مبادلة الأسهم قد يؤدي إلى تراجع ملموس في حصص المساهمين الحاليين.

وقد باتت هوية ملاك الشركة معروفة الآن؛ إذ يستحوذ رجل الأعمال السيناوي إبراهيم جمعة سالم حسن، المعروف باسم إبراهيم العرجاني، على حصة تقارب 90% من "أو جي كابيتال"، في حين يمتلك نجله عصام، الرئيس التنفيذي لمجموعة العرجاني، النسبة المتبقية البالغة نحو 10%، ويدير الشركة بصفته الرئيس التنفيذي والعضو المنتدب. كما تشغل نورا بهجت صادق دعبس، وهي مسؤولة تنفيذية أخرى في إحدى شركات العرجاني، مقعدا في المجلس التنفيذي للشركة. ولم تكن هوية داعمي الشركة معلنة منذ إدراجها المؤقت في البورصة المصرية في مايو الماضي.

عامل الوقت أهم من السيولة النقدية: أُدرجت شركة "أو جي كابيتال" مؤقتا في البورصة في 19 مايو، مما منحها مهلة حتى 19 أغسطس تقريبا لتجاوز الحد الأدنى لرأس المال والبالغ 100 مليون جنيه، ومهلة حتى 19 نوفمبر تقريبا لطرح أي عملية استحواذ مستهدفة أمام المساهمين للتصويت. ورغم أن هذا الموعد يحل بعد تسعة أيام فقط من إغلاق هذا الطرح الخاص، لم تعلن الشركة عن أي صفقة استحواذ مستهدفة حتى الآن. لكن "أو جي كابيتال" ليست الوحيدة المتأخرة عن جدولها الزمني؛ إذ فتحت شركة جروفا التابعة لمجموعة حسن علام يوم الأحد باب الاكتتاب في طرح خاص مماثل بقيمة 90 مليون جنيه أمس، بعد 15 شهرا من إدراجها. وتعد شركة كاتاليست بارتنرز ميدل إيست الوحيدة التي أتمت صفقات بالفعل، بعد نجاحها في استكمال استحواذين بقيمة 2.8 مليار جنيه.

هل تعلم أن لدينا أيضا نشرة تغطي أخبار الإمارات باللغة العربية؟

ونغطي كذلك مصر والإمارات والسعودية باللغة الإنجليزية.

كما نصدر نشرة متخصصة في قطاع اللوجستيات في منطقة الشرق الأوسط وشمال أفريقيا باللغة الإنجليزية.

إذا كانت هذه النشرة قد وصلتك من أحد أصدقائك، اضغط هنا للاشتراك لكي تصلك نسختك اليومية من نشرة مصر الصباحية.

📢 تنويهات

⛅ حالة الطقس - تتواصل الأجواء الخريفية المائلة إلى الحرارة في القاهرة، حيث تبلغ درجة الحرارة العظمى 30 درجة مئوية، والصغرى 19 درجة مئوية.

أما في الإسكندرية فستكون الأجواء ألطف قليلا، إذ تسجل درجة الحرارة العظمى 27 درجة مئوية، والصغرى 18 درجة مئوية.

🌍 الخبر الأبرز عالميا

يتوجه الناخبون الأمريكيون اليوم إلى صناديق الاقتراع لتحديد هوية الحزب الذي سيسيطر على الكونجرس في انتخابات التجديد النصفي لعام 2026. ويحتاج الديمقراطيون إلى حصد أربعة مقاعد إضافية في مجلس الشيوخ وثلاثة مقاعد في مجلس النواب لانتزاع السيطرة على المجلسين من الجمهوريين. وقد أغلقت مراكز الاقتراع أبوابها بالفعل في أكثر من نصف الولايات، بما في ذلك معظم الولايات التي تشهد منافسة حامية على مقاعد مجلس الشيوخ، في حين تتوقع وكالات الأنباء توالي إعلان النتائج بين السادسة مساء والواحدة صباحا بتوقيت الساحل الشرقي للولايات المتحدة.

إنفيديا تضيق الخناق على عملائها لخدمات الحوسبة السحابية في الصين: أبلغت شركة إنفيديا شركاءها في مراكز البيانات بضرورة تخصيص 51% على الأقل من خدمات الحوسبة السحابية لصالح شركات غير صينية، وفقا لما نقلته صحيفة فايننشال تايمز عن خمسة مصادر لم تسمها. وتعزز هذه الخطوة غير المسبوقة من القيود المفروضة على وصول الشركات الصينية للرقاقات الأمريكية المتقدمة، بالتزامن مع احتدام سباق الذكاء الاصطناعي بين البلدين. ونقلت فرق المبيعات التابعة للشركة التوجيهات الجديدة شفهيا، علما بأنها تسري على العقود الجديدة للعملاء في جميع أنحاء العالم، وليس في آسيا فحسب.

ثلاجات المتاجر الأوروبية تتعرض لموجة جديدة من الهجمات الإلكترونية: تسابق المئات من المتاجر في ثماني دول أوروبية الزمن لتحديث أنظمتها بعد أن تلاعب قراصنة بدرجات حرارة الثلاجات والمبردات يوم الاثنين الماضي ورفعوها، ما أجبر المتاجر على إتلاف كميات هائلة من المواد الغذائية. ويحاكي هذا هجوما إلكترونيا مماثلا استهدف العشرات من المتاجر الفرنسية قبل ثلاثة أسابيع. وفي هذا السياق، دعت وكالة الأمن السيبراني التابعة للاتحاد الأوروبي إلى تعزيز التعاون وتسريع وتيرة تبادل المعلومات بين الدول الأعضاء.

نحن اليوم على موعد مع عدد جديد من "هاردهات"، وهي نشرتنا الأسبوعية المتخصصة في البنية التحتية في مصر، التي تأتيكم كل أربعاء بكل ما يتعلق بالبنية التحتية من الطاقة والمياه والنقل والتنمية العمرانية، وحتى البنية التحتية ذات الطابع الاجتماعي مثل الصحة والتعليم.

في عدد اليوم: نلقي نظرة على العوامل التي تجعل مشاريع البنية التحتية في مصر جاذبة للتمويل المصرفي في ظل غياب الأرقام الخاصة بمصر لدى مؤسسة التمويل الدولية، إلى جانب أوجه قصور قانون الشراكة بين القطاعين العام والخاص فيما يتعلق بالتحوط ضد تقلبات العملة.

Somabay is heading to WTM London!

We look forward to connecting with global travel partners, strengthening relationships, and exploring new opportunities for our Red Sea destination.

Let’s connect in London and shape what’s next for Somabay.

2

تجارة

اليوريا المصرية تسجل 535 دولارا للطن مع تقليص إمدادات الغاز إلى مصانع الأسمدة بنسبة 20%

يبلغ سعر اليوريا الحبيبية المصرية المقرر تحميلها على ظهر السفن في نوفمبر تمهيدا لتصديرها نحو 535 دولارا للطن، بارتفاع يقارب 17% عن نحو 457 دولارا في سبتمبر، وفقا لما قاله خالد أبو المكارم، رئيس المجلس التصديري للصناعات الكيماوية والأسمدة، لنشرة إنتربرايز الصباحية. وبذلك تصبح اليوريا المصرية الأعلى سعرا بين بلاد المنشأ الأخري، متقدمة على الصين وبقية الشرق الأوسط ونيجيريا والجزائر.

يتزامن هذا الارتفاع في الأسعار مع بدء الحكومة ترشيد إمدادات الغاز الذي تعمل به المصانع؛ إذ أفصحت شركة كيما للبورصة المصرية (بي دي إف) عن خفض إمداداتها من الغاز بنسبة 20% اعتبارا من ظهر الأحد 1 نوفمبر الجاري، مؤكدة أنها طبقت الخفض وأن مصنع اليوريا التابع لها ما زال يعمل بصورة طبيعية. وفي الوقت نفسه، أفصحت شركة موبكو للبورصة المصرية (بي دي إف) عن استمرار عملياتها دون توقف، وأنها تعدل معدلات الإنتاج وفقا لكميات الغاز المتاحة فعليا، دون أن توضح ما إذا كان تخفيض النسبة المقررة يشمل مصانعها.

بلغة الأرقام: تبلغ الطاقة الإنتاجية لمصر من اليوريا نحو 6.5 مليون طن سنويا، بينما يبلغ الاستهلاك المحلي نحو 2.9 مليون طن، بحسب وزير البترول، مما يتيح تصدير نحو 3.6 مليون طن سنويا، وفقا لحساباتنا. كذلك تتزايد صادرات القطاع عموما، إذ بلغت صادرات الصناعات الكيماوية والأسمدة 9.54 مليار دولار خلال أول 9 أشهر من عام 2026، بزيادة 34%، علما بأن صادرات الأسمدة ساهمت بنحو 2.53 مليار دولار من تلك القيمة الإجمالية.

الأسعار ترتفع لكن الكميات مرشحة للتراجع: تستخدم مصانع الأسمدة النيتروجينية الغاز ضمن المواد الخام ومستلزمات الوقود معا، لذا فإن خفض المخصصات بنسبة 20% يؤثر مباشرة على حجم الإنتاج ومعدلات التشغيل. كما أن الغاز الذي ستظل المصانع تحصل عليه أصبح أعلى تكلفة، إذ بات يسعر وفقا للمستويات العالمية عبر آلية التسعير المرنة، علما بأن التكلفة الفعلية للغاز لدى بعض المنتجين تجاوزت 9 دولارات لكل مليون وحدة حرارية بريطانية بحلول أواخر أبريل، كما أشرنا حينها. لكن أسعار اليوريا المرتفعة تعوض جزءا من هذه الضغوط. وأوضح أبو المكارم لنا أن المنتجين ما زالوا يلبون الطلب المحلي ويفون بتعهداتهم التصديرية، مضيفا أن حجم التأثير يتوقف على مدة استمرار الخفض ومعدلات تشغيل كل مصنع.

مصر الأعلى سعرا في السوق حاليا: يجري تداول اليوريا الحبيبية المصرية بأسعار تفوق اليوريا الصينية (نحو 430 دولارا للطن)، ودول المنشأ الأخرى في الشرق الأوسط (نحو 450 دولارا)، ونيجيريا (نحو 475 دولارا)، والجزائر (نحو 520 دولارا)، وفقا لبيانات كوموديتي سكوب. غير أن الواردات الهندية ليست هي ما يدفع الأسعار إلى الارتفاع، صحيح أن المناقصة التي طرحتها الهند لشراء 1.7 مليون طن جذبت عروضا بالفعل، لكن بأسعار وصلت إلى 352 دولارا للطن شاملة التكلفة والشحن في أكتوبر الماضي، وهو مستوى أقل كثيرا من الأسعار المصرية، كما أن الهند اكتفت بحوالي 410 آلاف طن من الكميات التي طلبتها. وترتبط الهند بمصر عبر الكميات لا الأسعار، إذ شحنت مصر 609 آلاف طن إلى الهند خلال الفترة من أبريل إلى يونيو، أي 3 أمثال إجمالي شحناتها طوال العام المالي الهندي السابق. وهذا يعني أن الطلب الأوروبي والأمريكي هو المحرك للأسعار وليس المناقصة الهندية، وفقا لاستنتاجنا.

لكن المحللين يتوقعون أن يسفر خفض إمدادات الغاز عن تأثيرات سلبية؛ إذ أبلغت شركة "سي آي كابيتال" عملاءها هذا الأسبوع، في مذكرة بحثية اطلعت عليها إنتربرايز، بأن خفض المخصصات سيؤثر على شركات أبوقير للأسمدة وموبكو وفالمور القابضة (عبر شركتها التابعة الإسكندرية للأسمدة) خلال الربع الأخير من العام الجاري، وربما خلال العام المقبل، مما سيضغط على أحجام الإنتاج ومعدلات التشغيل.

غير أن الأسعار مرتفعة بما يكفي لتعويض الكميات التي سيفقدها المنتجون جراء خفض الإمدادات بنسبة 20%، ومن ثم لا يتحتم أن تتراجع أرباحهم، وفقا لما قاله مصدر في القطاع لنشرة إنتربرايز الصباحية، مشيرا إلى أن الشركات تدرس حاليا تأثير استمرار نقص الغاز لفترة أطول على نتائجها المالية.

السياق: يأتي خفض الغاز في عام واجه فيه منتجو الأسمدة النيتروجينية بالفعل 3 تحديات صعبة: رفع الحد الأدنى لسعر الغاز إلى 8.5 دولار لكل مليون وحدة حرارية بريطانية في أبريل، وفرض رسم صادر على الأسمدة النيتروجينية بقيمة 90 دولارا للطن في مايو، قبل تحويله إلى 10% من قيمة الصادرات في أواخر يونيو ثم إلغائه في 1 أغسطس، إلى جانب تراجع أسعار تصدير اليوريا بنسبة 39% عن ذروتها التي قاربت 550 دولارا للطن في أبريل.

الخطوة التالية: من المتوقع أن تعيد الحكومة الإمدادات المخصصة لتلك المصانع إلى مستوياتها الطبيعية، للحفاظ على استمرار صادرات اليوريا وما تجلبه من تدفقات دولارية، ولتجنب انتقال تكلفة الأسمدة إلى أسعار المحاصيل، ومن ثم تضخم أسعار الغذاء، وفقا لما قاله مسؤول حكومي لنشرة إنتربرايز الصباحية.

هذه النشرة تأتيكم برعاية

3

استثمار

البورصة المصرية ما زالت تنتظر نصيبها من طفرة صناديق الاستثمار

لماذا لا يزال ازدهار صناديق الاستثمار مرتبطا بالدين الحكومي؟ زادت أصول صناديق أسواق النقد بنحو 4 أمثال الزيادة في أصول صناديق الأسهم خلال الربع الأول من عام 2026، بواقع 55.2 مليار جنيه مقابل 12.8 مليار جنيه، وفقا لحساباتنا. ثم تقلص هذا الفارق إلى نحو 1.6 مرة في الربع الثاني مقارنة بصناديق الأسهم التقليدية وصناديق الأسهم الإسلامية (بواقع 24.8 مليار جنيه مقابل 15.3 مليار جنيه)، قبل أن تنقلب الآية في الربع الثالث. غير أن أصول تلك الصناديق، التي تركز على الاستثمار في أذون الخزانة والودائع قصيرة الأجل وشهادات الادخار، بلغت نحو 303.1 مليار جنيه بنهاية سبتمبر الماضي، أو ما يعادل 60% من إجمالي أصول القطاع الذي تجاوز حجمه نصف تريليون جنيه ليصل إلى 504.71 مليار جنيه، وفقا لبيانات الهيئة العامة للرقابة المالية (هنا، بي دي إف، وهنا، بي دي إف، وهنا (بي دي إف)).

لكن رغم النمو الذي يشهده قطاع صناديق الاستثمار، تظل الحكومة من أكبر المستفيدين منه، وفقا لاستنتاجنا؛ إذ استحوذت صناديق أسواق النقد والدخل الثابت والصناديق المختلطة وصناديق العملات الأجنبية على 393.3 مليار جنيه من إجمالي أصول القطاع البالغة 504.7 مليار جنيه بنهاية سبتمبر الماضي، في حين ما زالت البورصة المصرية تنتظر جني ثمار هذه الطفرة عبر اجتذاب شريحة أوسع من مستثمري الأسهم.

ولم تسفر دورة أسعار الفائدة عن تغيير كبير في ذلك الوضع. صحيح أن عوائد صناديق أسواق النقد تراجعت إلى 4.29% في الربع الثاني بعدما سجلت 4.76% في الربع الأول، لكنها تعافت وبلغت 4.95% في الربع الثالث. ونرى أن هذا التراجع يعكس انتقال أثر خفض الفائدة إلى الأدوات قصيرة الأجل التي تحتفظ بها هذه الصناديق. غير أن ذلك لم يمنع صناديق أسواق النقد من الهيمنة على القطاع، بل إن رفع البنك المركزي المصري أسعار الفائدة بواقع 100 نقطة أساس الأسبوع الماضي، ليصل سعر الإيداع لليلة واحدة إلى 20%، عزز جاذبية أدوات الدين الحكومية.

إلا أن الصورة تختلف قليلا عند النظر إلى النسب المئوية: تضخ صناديق أسواق النقد الأموال قصيرة الأجل في أذون الخزانة والودائع وشهادات الادخار التي يحل أجل استحقاقها خلال 13 شهرا، في حين تحتفظ صناديق الأسهم بأسهم مدرجة لفترات أطول. وقد نمت أصول صناديق الأسهم بنسبة 36.1% في الربع الثاني، مقابل 9.1% لصناديق أسواق النقد، لكن الأخيرة ازدادت أصولها بنحو 24.8 مليار جنيه مقابل نحو 8.6 مليار جنيه لصناديق الأسهم، وفقا لحساباتنا. ونرى أن هذا الفارق يرجع إلى طبيعة العملية الحسابية، فصناديق أسواق النقد أنهت شهر يونيو بقاعدة أصول أكبر بنحو 9.2 مرة من صناديق الأسهم (بواقع 296.9 مليار جنيه مقابل 32.2 مليار جنيه)، ما يجعل أي نسبة نمو صغيرة في أصولها تعادل تدفقات مالية أضخم. كما أن التغيرات في الأصول تشمل عوائد الاستثمار أيضا، وليس الاكتتابات الجديدة فقط. وكذلك فقد أعادت الهيئة العامة للرقابة المالية تصنيف الصناديق بالتعاون مع الجمعية المصرية لإدارة الاستثمار في الربع الثاني، وفقا لبيانها الصادر في يوليو الماضي، مما رفع عدد الصناديق بنهاية مارس من 187 صندوقا إلى 209 صناديق، وأعاد تقدير صافي قيمة الأصول عند نحو 411 مليار جنيه، ما يعني أن المقارنة مع الفترات السابقة لهذا التاريخ ليست دقيقة تماما.

لماذا تهيمن أذون الخزانة؟

يرجع ذلك في المقام الأول إلى القواعد التي تحكم استثمارات صناديق أسواق النقد وفقا للائحة التنفيذية المنظمة لصناديق الاستثمار. فلا يجوز أن تتجاوز آجال استحقاق ما تحتفظ به هذه الصناديق 13 شهرا (396 يوما)، ولا أن يتجاوز متوسط الأجل المرجح 150 يوما، وفقا لما قاله خليل البواب، الرئيس التنفيذي للأسواق المحلية والإقليمية في بلتون القابضة، لنشرة إنتربرايز الصباحية. ولذلك تمثل أذون الخزانة، التي تبلغ آجالها نحو 5 أشهر، الوجهة الطبيعية لهذه الأموال. وفي المقابل، تخضع الودائع لحد أقصى يبلغ 10% من محفظة الصندوق، مما يترك الجزء الأكبر من المخصصات لأذون الخزانة والسندات، بحسب البواب.

كذلك تمثل مسألة السيولة عاملا آخر؛ إذ تتيح صناديق أسواق النقد الاكتتاب والاسترداد يوميا، ولذلك يحتاج مديروها إلى أدوات يمكن تداولها سريعا دون تحمل مخاطر سعرية كبيرة، وفقا للبواب. ففي بلتون مثلا، ينتهي موعد تلقي طلبات الاكتتاب عند الظهر، مما يترك مهلة مدتها نحو ساعتين لشراء أذون الخزانة بالأموال الواردة أو بيع جزء من الحيازات لتلبية طلبات الاسترداد، بحسب البواب الذي يرأس أيضا الجمعية المصرية لإدارة الاستثمار. والنتيجة في رأينا أن هذه الصناديق باتت أقرب للمنتجات الادخارية منها إلى الاستثمارية؛ إذ تمنح الأولوية لعنصري السيولة والأمان، مع الاعتماد على أذون الخزانة الحكومية لتلبية القدر الأكبر من هذا الهدف.

قرارات المدخرين لا تتأثر بتغيرات أسعار الفائدة

قال البواب إن الاكتتابات في صناديق أسواق النقد "لا تتباطأ" خلال دورات التيسير النقدي، ويعتقد أن تحركات أسعار الفائدة لا تؤثر عليها في أي من الاتجاهين، قائلا: "حتى لو انخفضت أسعار الفائدة، فإن ذلك لا يقلل من جاذبيتها، كما أن رفع الفائدة لا يعزز جاذبيتها". ويرى البواب أن المستثمرين لا يفاضلون بالضرورة بين صناديق أسواق النقد والأسهم، لأن كلا منهما يخدم غرضا مختلفا، مضيفا: "في نهاية المطاف، يمثل صندوق أسواق النقد أداة ادخارية أو أداة لإدارة السيولة، وليس أداة استثمارية بنسبة 100%".

لكن بيانات الربع الثالث تعقد هذه الصورة؛ فرغم نمو أصول صناديق أسواق النقد بمقدار 6.2 مليار جنيه في الربع الماضي، فإن عوائد هذه الفئة البالغة 4.95% كانت كفيلة وحدها بإضافة نحو 14.7 مليار جنيه، ما يعني أن تلك الصناديق سجلت صافي تدفقات خارجة بنحو 8.5 مليار جنيه خلال الأشهر الثلاثة، وفقا لحساباتنا. وفي المقابل، نمت أصول فئات أخرى خلال الفترة نفسها، إذ تضاعفت أصول صناديق المؤشرات تقريبا لتصل إلى 13.14 مليار جنيه، كما نمت صناديق الأسهم الإسلامية بنسبة 27%، فيما ازدادت أصول صناديق المعادن النفيسة بحوالي 2.5 مليار جنيه.

ومع ذلك، يرى البواب أن استمرار انخفاض أسعار الفائدة فترة كافية قد يدفع المزيد من الأموال نحو الأسهم، وإن كان رفع الفائدة الأسبوع الماضي يؤجل هذا السيناريو. لكن لا توجد سابقة يمكن الاستناد إليها، إذ لم تشهد مصر دورة ممتدة من أسعار الفائدة المنخفضة منذ أكثر من عقد، ولم يحدث ذلك قط في ظل وصول قطاع الصناديق إلى هذا الحجم. ففي آخر مرة انخفضت فيها تكاليف الاقتراض إلى هذا المستوى، كانت المنتجات المتاحة أمام المستثمرين أقل، والاكتتاب الرقمي أقل انتشارا بكثير، ولم يكن التداول الإلكتروني قد فتح آفاق السوق بنفس هذا القدر.

الأسهم تحرز تقدما

تستحوذ صناديق الأسهم على حصة متزايدة من السوق، وقد تسارعت هذه الزيادة بقوة في الربع الثالث، إذ نمت صناديق المؤشرات بنسبة 83% خلال الربع مقابل 2.1% لصناديق أسواق النقد المقومة بالجنيه، وإن كانت أدوات الدين الحكومية ما زالت تستحوذ على معظم أصول الصناديق. ويشير البواب إلى تغير تركيبة القطاع، ففي عام 2020 كان نحو 95 جنيها من كل 100 جنيه مستثمرة في الصناديق تتجه إلى منتجات أسواق النقد والدخل الثابت، مقابل نحو 80 جنيها اليوم، علما بأن الرقابة المالية قدرت تلك الحصة بنحو 78 جنيها بنهاية سبتمبر الماضي. وعن ذلك قال البواب: "هذا يعد نجاحا".

كما أن النمو بالقيمة المطلقة لافت بالقدر نفسه: إذ نمت أصول صناديق الأسهم، بما فيها التقليدية والمتوافقة مع الشريعة وصناديق المؤشرات المتداولة والصناديق الموضوعية، من حوالي 2.6 مليار جنيه في 2020 إلى نحو 74 مليار جنيه بنهاية أغسطس، وفقا لما ذكره البواب. ويشير هذا الرقم إلى حجم ما تدرجه الرقابة المالية تحت بند "صناديق الاستثمار المرتبطة بالأسهم"، والتي بلغت أصولها 74.8 مليار جنيه بنهاية سبتمبر، مقابل 36.0 مليار جنيه للأصول المدرجة ضمن البند المقتصر على "صناديق الأسهم" لدى الهيئة. ومع ذلك، يتوقع البواب أن تحتفظ منتجات أسواق النقد والدخل الثابت بنصيب الأسد من الأصول، نظرا إلى أن المصريين عادة ما يفضلون الادخار على الاستثمار، بحسب قوله.

ويبدو أن الواقع يجمع بين الحقيقتين معا، بحسب رؤيتنا، إذ باتت صناديق الأسهم تستحوذ على حصة أكبر مما كانت تستحوذ عليه قبل 5 سنوات، وفي الوقت نفسه, يمكن لصناديق أسواق النقد والدخل الثابت أن تواصل النمو بالقيمة المطلقة رغم تراجع حصتها، نظرا إلى النمو الكبير في حجم القطاع عموما.

💡 ما زال قطاع صناديق الاستثمار في مصر صغيرا وفقا للمعايير الدولية، إذ تعادل الأصول المدارة نحو 2% من الناتج المحلي الإجمالي حتى بعد تضاعف حجمها 3 مرات، وفقا لتقديرات البواب. في حين تبلغ النسبة نحو 63% عالميا، ونحو 120% في الولايات المتحدة، وما بين 70 و80% في أوروبا، وما بين 20 و25% في الأسواق الناشئة. وللوصول إلى متوسط الأسواق الناشئة، يجب أن يبلغ حجم القطاع نحو 10 أمثال حجمه الحالي، وفقا لحسابات البواب.

إسهام الأموال المؤسسية

إلى جانب مدخرات الأفراد، ثمة مصدر محتمل آخر للطلب على الأسهم المصرية. إذ تلتزم بعض صناديق التأمين بالفعل باستثمار جزء من أصولها في البورصة. فقرار الرقابة المالية رقم 269 لسنة 2024 يلزم صناديق التأمين الخاصة ذات المزايا المحددة بتخصيص ما بين 5 و20% من أصولها لصناديق الاستثمار المفتوحة التي تستثمر في الأسهم المدرجة بالبورصة المصرية، وفقا لما قاله حاتم بدر، الشريك ورئيس قسم البنوك والتمويل والدمج والاستحواذ في مكتب الإبراشي وديرماركار، لنشرة إنتربرايز الصباحية. كما يمكنها استثمار ما يصل إلى 15% مباشرة في الأسهم المدرجة، بشرط ألا يتجاوز إجمالي حيازاتها من الأسهم 25%.

وتخضع صناديق التأمين الحكومية التي تتجاوز محافظها 100 مليون جنيه للشرط نفسه بتخصيص ما بين 5 و20%، وفقا لبدر، فيما تلتزم شركات التأمين بتخصيص جزء من استثماراتها لصناديق الأسهم، وفق حد أدنى خاص بها. لكن القواعد تترك أيضا مساحة كبيرة للدخل الثابت، إذ يُسمح لصناديق المزايا المحددة باستثمار ما بين 15 و70% في السندات وأذون الخزانة والأوراق المالية المضمونة من الحكومة، وما يصل إلى 40% في صناديق الدخل الثابت وأسواق النقد، بحسب بدر.

ومع استمرار العوائد الجذابة لأدوات الدين الحكومية، لا يوجد ما يدفع القائمين على هذه الصناديق إلى تحمل مخاطر أكبر من اللازم في الأسهم، وفقا لاستنتاجنا. إذ تجمع الأوراق المالية الحكومية بين عوائد اسمية مرتفعة وسيولة متوفرة وسهولة نسبية في التقييم وتقلبات محدودة على المدى القصير، وهي عوامل لها وزنها لدى المؤسسات التي تدير أموال المستفيدين. وعلى حد تعبير بدر، ففي ظل العائد الجيد الذي تمنحه الأوراق المالية الحكومية، "يجب أن يكون العائد الإضافي المتوقع من الأسهم كافيا لتعويض المستثمرين عن التذبذبات السعرية الإضافية"

رأينا: يزداد قطاع صناديق الاستثمار المحلي حجما وتنوعا، لكن هذا النمو لم يسفر بعد عن زيادة مماثلة في الطلب على الأسهم المدرجة. فما زالت صناديق أسواق النقد هي المهيمنة على القطاع لأسباب وجيهة، إذ تتيح للمستثمرين السيولة ومخاطر منخفضة نسبيا، فيما تمنح مديريها مبررا طبيعيا لتخصيص جزء كبير من محافظهم لأدوات الدين الحكومية، لا سيما عندما تدر أذون الخزانة عوائد جذابة. وصحيح أن العودة إلى التيسير النقدي في نهاية المطاف قد تسفر عن تدفق المزيد من الأموال نحو البورصة المصرية، لكنها لن تكفي وحدها، لأن المنتجات التي تجتذب معظم الأموال مصممة لخدمة المدخرين، لا المستثمرين الباحثين عن الاستثمار في الأسهم.

وهنا يأتي دور الأموال الملزمة بالاستثمار؛ إذ تغذي اللوائح قطاع صناديق الأسهم بالفعل، فقد أخبرنا أحمد أبو السعد من شركة أزيموت مصر في يونيو الماضي بأن المحرك الأكبر لنمو صناديق الأسهم كان إلزام الرقابة المالية لصناديق التأمين الخاصة وشركات التأمين بتخصيص حد أدنى من أصولها للاستثمار في صناديق الأسهم. لكن معظم أموال تلك الصناديق ما زالت تتركز في أدوات الدين. فمن أصل 210.9 مليار جنيه استثمرتها صناديق التأمين الخاصة بنهاية العام الماضي، ضخت 88.27 مليار جنيه في أوراق مالية مضمونة من الحكومة، و88.05 مليار جنيه في ودائع وشهادات ادخار، مقابل 4.46 مليار جنيه فقط في أسهم مدرجة بالبورصة المصرية، وفقا للتقرير السنوي للرقابة المالية عن القطاع.

ما التالي؟ أمام صناديق التأمين الخاصة مهلة حتى 31 ديسمبر للوفاء بالحد الأدنى لمخصصات الأسهم، بعد أن مددت الرقابة المالية الموعد النهائي في أغسطس الماضي.

4

طاقة

مصر تستعد لتصدير أول شحنة من الغاز المسال منذ أشهر وتتعاقد على 10 شحنات مستوردة في نوفمبر

تخطط مصر لتصدير شحنة من الغاز الطبيعي المسال إلى أوروبا هذا الشهر، رغم أنها تعتمد على الواردات لتلبية حوالي نصف احتياجات الاستهلاك المحلي. فمن المتوقع أن تصدر محطة إدكو أولى شحناتها إلى أوروبا منذ أشهر بحلول نهاية نوفمبر، وفق ما نقلته قناة العربية عن مسؤول حكومي لم تسمه. ويتأخر ذلك عن الموعد المستهدف لاستئناف التصدير في أكتوبر، حسبما أشرنا إليه في أواخر سبتمبر.

انخفاض الطلب في الشتاء يفتح نافذة للتصدير: استأنفت وزارة البترول ضخ الغاز إلى محطة إدكو في الأيام الأخيرة بعد الاتفاق على الكميات المخصصة للتصدير وخطط التسويق مع الشركة المصرية القابضة للغازات الطبيعية (إيجاس)، وفقا للمسؤول. ويعتمد حجم الصادرات على الكميات المتبقية بعد تلبية الطلب المحلي. وفي الشتاء الماضي، أسفرت هذه المعادلة عن تصدير من شحنة إلى شحنتين شهريا من المحطة بين أكتوبر ومارس. كما أضاف المسؤول أن السماح للشركاء بتصدير الغاز عند تراجع الطلب المحلي يساعدهم على تحصيل مستحقاتهم ويشجعهم على الاستثمار في الاستكشاف.

معظم الإيرادات تذهب لمساهمي إدكو الأجانب: من المتوقع أن تشتري شركة شل أو توتال إنرجيز الشحنة عبر ذراعها التجارية، وقد تتجاوز قيمة الشحنة القياسية البالغة 150 ألف متر مكعب 60 مليون دولار وفقا لأسعار التصدير، بحسب المسؤول، علما بأن هذه العائدات ستوزع بعد ذلك على مساهمي محطة إدكو وفقا لحصصهم.

أما فيما يخص الواردات، فقد طلبت الحكومة من مورديها الأجانب تسليم نحو 10 شحنات من الغاز الطبيعي المسال في نوفمبر، انخفاضا من 12 شحنة في أكتوبر، وأرجأت 5 شحنات من أصل 15 شحنة تعاقدت عليها لعام 2027، وفق ما نقله موقع اقتصاد الشرق عن مسؤول حكومي لم يسمه. ويرجع ذلك إلى أن تكلفة الشحنة الواحدة تتجاوز حاليا 100 مليون دولار، وهو ضعف مستوى التكلفة لشهر سبتمبر، ما يعني أن مخصصات واردات الغاز الطبيعي المسال في نوفمبر ستبلغ نحو مليار دولار.

لكن رغم انخفاض عدد الشحنات المستوردة، تعمل مصر على تحديث أسطول سفن التغويز؛ فمن المقرر أن تصل سفينة التغويز النرويجية هوج جاندريا إلى ميناء العين السخنة في أوائل ديسمبر المقبل بموجب عقد استئجار مدته 10 سنوات بقيمة تقارب 600 مليون دولار، لتحل محل السفينة هوج جاليون التي ينتهي عقد استئجارها في فبراير، علما بأن السفينة الجديدة يمكنها تغويز ما يصل إلى مليار قدم مكعبة يوميا، بحسب ما نقله موقع اقتصاد الشرق عن مسؤول حكومي لم يسمه. وبحسب المسؤول، تتحمل مصر فاتورة تبلغ 18.5 مليون دولار شهريا لاستئجار سفن التغويز الأربع، التي تضخ مجتمعة نحو 2.75 مليار قدم مكعبة يوميا، عبر ثلاث وحدات في العين السخنة ووحدة في العقبة الأردنية.

أما محطة دمياط، فلا تزال وحدة التغويز العائمة الخاصة بها خارج الخدمة بعد تعرضها لهجوم بطائرة مسيرة في يوليو؛ علما بأنها كانت تضخ 450 مليون قدم مكعبة يوميا في الشبكة القومية. وبعد أن فاضلت الحكومة بين إصلاحها محليا أو في تركيا، توجهت السفينة إلى إسبانيا لإصلاحها، دون الإعلان عن موعد مؤكد لعودتها، وفقا لاقتصاد الشرق.

يكمن الحل طويل الأمد في زيادة الإنتاج المحلي: تهدف الحكومة إلى إعادة إنتاج الغاز إلى مستوياته السابقة في عام 2027، حسبما قال المسؤول للعربية، ولذا حددت الإنتاج المستهدف في العام المالي 2027-2028 عند نحو 5.1 مليار قدم مكعبة يوميا، وفقا لاقتصاد الشرق. ولتحقيق ذلك، قدمت الحكومة حوافز للمنتجين الأجانب، شملت السماح بتصدير جزء من إنتاجهم الجديد ورفع أسعار الغاز المنتج حديثا، كما انتهت من سداد متأخرات بقيمة 6.1 مليار دولار في يونيو الماضي لتنجح بذلك في تسوية المستحقات المتأخرة بالكامل.

5

رسالة من وحدة التعليم التنفيذي في كلية أنسي ساويرس لإدارة الأعمال بالجامعة الأمريكية بالقاهرة

الشركات الصغيرة والمتوسطة هي المحرك الرئيسي للقطاع الخاص في مصر والتوسع يختبر هياكلها الإدارية

قد تزداد تعقيدات المهام الإدارية للشركات حتى وإن كانت صغيرة الحجم. شكلت المشروعات متناهية الصغر والشركات الصغيرة والمتوسطة 90% من مؤسسات القطاع الخاص في مصر خلال 2024، وساهمت بنسبة 43% من الناتج المحلي الإجمالي، ووفرت فرص عمل لـ 75% من القوى العاملة، حسب تقرير الأهرام أونلاين.

مع نمو الأعمال، تتغير طبيعة الأدوار الوظيفية. قد يجد أكفأ المهندسين أو مسؤولي المبيعات أنفسهم فجأة في مناصب إدارية، مسؤولين عن فرق لم يتلقوا أي تدريب مسبق على قيادتها. نادرا ما تبادر الشركات بمعالجة هذه الفجوة؛ فبحسب استطلاع البنك الدولي، توفر 5% فقط من الشركات الصغيرة برامج تدريب رسمية لموظفيها، مقارنة بـ 19% من الشركات الكبيرة.

الهيكل التنظيمي ليس سوى بداية التحدي. يجد صاحب الشركة نفسه أمام قرارات مالية تتجاوز نطاق خبراته السابقة، بدءا من إدارة رأس المال العامل وصولا إلى تمويل مراحل التوسع المستقبلية. ومع نمو حجم العمليات، يزداد تعقيد قرارات سلاسل الإمداد وإدارة المخزون، بينما يتطلب جذب العملاء الجدد المنافسة عبر القنوات الرقمية أمام شركات تمتلك ميزانيات تسويقية ضخمة.

تتعاون وحدة التعليم التنفيذي في كلية أنسي ساويرس لإدارة الأعمال بالجامعة الأمريكية بالقاهرة مع الشركات الأصغر حجما. تشكل الشركات الصغيرة والمتوسطة نحو 52% من المشاركين، ويلتحقون بنفس البرامج المفتوحة والمخصصة للشركات الكبيرة. تتنوع القطاعات التي تمثلها هذه الشركات؛ فخلال العام المالي 2026/2025، جاء أكثر من 40% من المشاركين في البرامج من مجالات الرعاية الصحية والأدوية، والخدمات المصرفية والمالية، والعقارات، إلى جانب الجهات الحكومية والمنظمات غير الحكومية، وقطاعات التشييد والبناء، والتعليم، والخدمات الهندسية، والتكنولوجيا. تطرح الوحدة 3 برامج مصممة للتعامل مع عقبات النمو: إذ يقدم برنامج الإدارة المتقدمة رؤية متكاملة تجمع بين الاستراتيجية والتمويل وإدارة الموارد البشرية التي يحتاجها القادة مع اتساع نطاق الأعمال. أما الشهادة المهنية لإدارة سلاسل الإمداد فتغطي تخطيط التوريد والمخزون، بينما توفر شهادة التسويق الرقمي الأدوات اللازمة لتمكين الشركات من التنافس بكفاءة عبر المنصات الرقمية.

يقدم البرنامج بعد تقييم احتياجات الشركات. يبدأ فريق حلول الأعمال بالوحدة بتقييم متطلبات التدريب لتصميم البرنامج بما يتناسب مع التحديات التي تواجهها الشركات والمهام المراد دعمها. بالنسبة للشركات الصغيرة، قد يعني ذلك تدريب فريق القيادة، أو تصميم برنامج حصري لها، أو إلحاق عدد من المديرين بالبرامج المفتوحة.

لمعرفة المزيد حول برامج وحدة التعليم التنفيذي في كلية أنسي ساويرس لإدارة الأعمال بالجامعة الأمريكية بالقاهرة، اضغط هنا.

6

على الرادار

المركزي المصري يسمح للبنوك بتقديم خدماتها عبر وكلاء مصرفيين

أقر البنك المركزي المصري إطارا تنظيميا يتيح للبنوك الاستعانة بوكلاء مصرفيين لتقديم مجموعة من الخدمات نيابة عنها، في خطوة تستهدف خفض تكاليف التوسع في الفروع والوصول إلى الفئات غير المشمولة مصرفيا والمشروعات متناهية الصغر والصغيرة والمتوسطة، وفقا لمنشور صادر عن البنك المركزي (بي دي إف). وقصر المركزي قائمة الخدمات المتاح للوكلاء تقديمها على التعرف على العملاء والتحقق من هوياتهم إلكترونيا، واستيفاء طلبات القروض وفتح الحسابات وإحالتها، وتسليم البطاقات المصرفية غير المفعلة، وتوفير قنوات لحملات التثقيف والتوعية المالية والتسويق والترويج لمنتجات البنك عن طريق وسائل دعائية مطبوعة من قبل البنك نفسه. في المقابل، يحظر على الوكلاء استخدام كلمة "بنك" في علاماتهم التجارية.

من يحق له العمل وكيلا مصرفيا؟ يمكن للبنوك التعاقد مع المؤسسات المصرفية المرخصة من البنك المركزي، والمؤسسات المالية غير المصرفية المرخصة من الهيئة العامة للرقابة المالية، والجهات الحكومية، والبعثات الدبلوماسية المصرية في الخارج، وأي كيان آخر لديه سجل تجاري وبطاقة ضريبية ويجتاز الفحص النافي للجهالة الذي يجريه البنك. ويتطلب كل عقد موافقة كتابية من البنك المركزي، ولا تتجاوز مدته 3 سنوات، على أن يظل البنك مسؤولا مسؤولية كاملة عن وكلائه.

أهمية القرار: تأتي الخطوة في وقت تسعى فيه مصر إلى رفع معدل الشمول المالي بين البالغين إلى 80% بحلول العام المالي 2029-2030، مقارنة بنسبة 76.3% المسجلة في العام المالي الماضي. وبلغ معدل الشمول المالي في مصر 79% بنهاية يونيو الماضي.

خط جديد لتصنيع الخوادم في السخنة؟

تتفاوض شركة "إم تي إس" للحلول الهندسية والتكنولوجية مع الحكومة لإنشاء مصنع لمعدات مراكز البيانات لصالح شركة إنسبر الصينية باستثمارات 100 مليون دولار، على الأرجح في العين السخنة، وفقا لما قاله رئيس مجلس إدارة الشركة هشام قنديل لقناة العربية. وستضطلع "إم تي إس" بدور الشريك المحلي لشركة إنسبر؛ إذ تتولى أعمال الهندسة والتنسيق التنظيمي ونقل التكنولوجيا لما سيكون أول منشأة لإنسبر بهذا الحجم خارج الصين والولايات المتحدة. وأوضح قنديل أن المصنع سيركز على تصنيع المعدات لمراكز البيانات السيادية والمملوكة للدولة، بهدف الإبقاء على البيانات الوطنية داخل البلاد، دون أن يحدد جدولا زمنيا أو الجهة المسؤولة عن الموافقة على المصنع.

مزيد من المشروعات المرتبطة بالصين: تستهدف "إم تي إس" توسيع تعاونها مع شركائها الصينيين ليشمل مشروعات التحول الرقمي في وزارة الصحة والسكان وأعمال البنية التحتية مع جهاز مستقبل مصر، على أن تمول جهات إقراض صينية نحو 60% من تكاليف المشروعات، بحسب قنديل. كما ألمح إلى مشروع مرتقب لمركز بيانات باستثمارات 6 مليارات دولار، دون الكشف عن الشركاء أو الموقع، إلى جانب منصة للذكاء الاصطناعي قيد التطوير بالتعاون مع شركة يو كلاود الصينية.

تذكر: ستكون إنسبر أحدث مجموعة تكنولوجيا صينية تسعى إلى إيجاد موطئ قدم في البنية التحتية الحوسبية للحكومة في مصر، بعدما تقدمت هواوي في أغسطس الماضي بعرض في مناقصة حكومية لتوريد أكثر من 1400 من أحدث رقاقات أسيند لسحابة مخصصة لتدريب نماذج الذكاء الاصطناعي. ويتسق ذلك مع خطة مصر الأوسع لاستضافة البيانات الحكومية الحساسة محليا، إذ تستهدف الحكومة الانتهاء من استراتيجية وطنية لمراكز البيانات بنهاية عام 2026.

صناعة الإطارات تكتسب زخما

تتجه شركة صينية أخرى لصناعة الإطارات إلى العين السخنة؛ إذ تعتزم شركة جيانغسو جنرال ساينس تكنولوجي الصينية استثمار ما يصل إلى 295 مليون دولار في مصنع بالمنطقة الصناعية في السخنة، وفقا لإفصاح مقدم إلى بورصة شنغهاي (بي دي إف). وسينتج المصنع سنويا 6 ملايين إطار نصف صلب لسيارات الركاب، و800 ألف إطار صلب بالكامل للشاحنات والحافلات. ومن المقرر الانتهاء من المصنع خلال 36 شهرا، على أن يمول عبر مزيج من الموارد الذاتية للشركة والقروض المصرفية، وسيورد إنتاجه إلى أمريكا الشمالية وأوروبا والشرق الأوسط وأفريقيا. ولا يزال المشروع في انتظار الموافقات التنظيمية في الصين ومصر.

هيكل المشروع: سينفذ المشروع عبر شركة تابعة مصرية جديدة تحمل مبدئيا اسم جنرال رابر إيجيبت، برأسمال مبدئي قدره 80 مليون دولار، على أن تمتلك الشركة الأم 99.5% منها، وشركة تابعة ومملوكة لها بالكامل 0.5%.

السياق: جيانجسو جنرال هي سادس شركة صينية لصناعة الإطارات على الأقل تلتزم بالاستثمار في مصر منذ أغسطس 2025، والرابعة في السخنة، بعد مصنع سايلون في السخنة باستثمارات مليار دولار، ومصنع تشاويانج لونج مارش باستثمارات 190 مليون دولار، وخطاب النوايا الذي وقعته شركة "زد سي رابر" بقيمة 500 مليون دولار. وتخطط شركتان أخريان لإنشاء مصانع في محافظة الإسكندرية، إذ تقدمت أيولوس تاير في مايو الماضي بطلب لإنشاء مصنع لإطارات الشاحنات باستثمارات 2.68 مليار يوان صيني، فيما تدرس لينجلونج إقامة مجمع في برج العرب باستثمارات ملياري دولار. كذلك تستثمر شركة زينيث ستيل 300 مليون دولار في مصنع بالسخنة لإنتاج أسلاك الصلب وسلاك الطوق (أسلاك حواف الإطارات) المستخدمة في صناعة الإطارات.

طوق نجاة للمصانع المتعثرة

تسعى الحكومة لتحفيز المستثمرين للاستحواذ على المصانع المتعثرة؛ إذ تجري وزارة الصناعة مفاوضات مع مستثمرين للاستحواذ على نحو 30 مصنعا متعثرا، في إطار خطة لإعادة تشغيل الطاقات الإنتاجية المعطلة وجذب استثمارات صناعية جديدة، وفقا لما قاله وزير الصناعة خالد هاشم أمام لجنة الصناعة بمجلس النواب. وتدرس الوزارة أوضاع 51 مصنعا ضمن مسار إعادة الهيكلة.

حوافز للمشترين: يمكن للمستثمرين الذين يستحوذون على المصانع الحصول على تمويل لرأس المال العامل بسعر فائدة مخفض بعد إتمام الصفقات، لمساعدتهم على استئناف الإنتاج بوتيرة أسرع. كما ستتكفل الوزارة بتسهيل التواصل بين أصحاب المصانع الراغبين في التخارج والمشترين المحتملين، وتقديم الدعم الفني والتجاري. وقد سجل نحو 90 مصنعا متعثرا بياناتها على المنظومة الرقمية الموحدة لدعم المصنعين.

أهمية الخطوة: يتيح إحياء المصانع التي تمتلك بالفعل معدات وبنية تحتية إعادة الطاقات غير المستغلة إلى الإنتاج، وزيادة المعروض المحلي، والحفاظ على فرص العمل، دون تحمل تكلفة إنشاء مصانع جديدة من البداية.

تذكر: أطلق البنك المركزي المصري ووزارة الصناعة في أكتوبر الماضي صندوق إعادة هيكلة المصانع المتعثرة برأسمال مليار جنيه، بهدف المشاركة في رؤوس أموال المنشآت الصناعية المتعثرة ذات المقومات التشغيلية الواعدة في مصر والعمل على إعادة هيكلتها بما يدعم استعادة كفاءتها التشغيلية. ويعتمد الصندوق على المساهمة في رأس المال والعمل جنبا إلى جنب مع الإدارة بدلا من الإقراض، وفقا لما قاله لنا مساعد وزير الصناعة عماد عبد الحميد في ديسمبر الماضي.

أخبار أخرى على الرادار:

  • أوقفت وزارة التنمية المحلية والبيئة تلقي الطلبات الورقية وأطلقت منصة IDEIA، وهي منصة وطنية متكاملة تضم 11 خطوة لتقديم الدراسات ومتابعة الطلبات وسداد الرسوم إلكترونيا، بهدف تيسير إجراءات المستثمرين. (بيان مجلس الوزراء)
  • وقعت شركة توسع للتخصيم اتفاقية قرض بقيمة 30 مليون جنيه مع جهاز تنمية المشروعات المتوسطة والصغيرة ومتناهية الصغر، لتمويل الشركات الصغيرة والمتوسطة الجديدة والقائمة في جميع أنحاء الجمهورية عبر نشاط التخصيم. وتبلغ مدة القرض 18 شهرا تحتسب من تاريخ صرف الشريحة الأولى، على أن يسدد من متحصلات عقود التخصيم المبرمة بين شركة توسع وعملائها. (إفصاح للبورصة المصرية، بي دي إف)
7

الأسواق العالمية

الحرب الإقليمية قد تمحو 150 مليار متر مكعب من إمدادات الغاز المسال حتى 2030 وتبقي شح المعروض حتى 2027

من المتوقع أن تؤدي الحرب الإقليمية إلى محو 150 مليار متر مكعب من المعروض العالمي من الغاز الطبيعي المسال بين عامي 2026 و2030، وهو ما يعادل 15% من قدرات الإسالة الجديدة المتوقع دخولها الخدمة خلال تلك الفترة، وفقا لتقرير مراجعة أمن الغاز العالمي (بي دي إف) الصادر عن الوكالة الدولية للطاقة أمس الثلاثاء. وستتركز معظم هذه الخسائر في عامي 2026 و2027، مما يؤخر موجة الإمدادات الجديدة التي كان يُنتظر أن تخفف شح الإمدادات في سوق الغاز العالمية. ويتجه المعروض العالمي من الغاز الطبيعي المسال إلى التراجع بنسبة 3% (أو بنحو 20 مليار متر مكعب) العام الجاري، في أكبر انخفاض سنوي على الإطلاق.

وتمثل هذه التوقعات تحولا عن تقديرات الوكالة في بداية العام، إذ كانت الوكالة ترجح في يناير الماضي ارتفاعا حادا في المعروض من الغاز الطبيعي المسال يخفف ضغوط السوق خلال عام 2026.

تراجع الطلب هو ما حال دون مواجهة السوق عجزا كبيرا، إذ يتجه الاستهلاك إلى التراجع بوتيرة أسرع من المعروض خلال العام الجاري، وفقا لقراءتنا. وتتوقع الوكالة الدولية للطاقة أن يتراجع استهلاك الغاز عالميا بنحو 1.5% هذا العام، مسجلا تراجعه السنوي الثالث منذ عام 2020. ومن المتوقع أن ينخفض الطلب في منطقة آسيا والمحيط الهادئ بنسبة 1.5%، مع لجوء شركات توليد الكهرباء إلى الفحم بسبب ارتفاع أسعار الغاز الطبيعي المسال، في حين يُتوقع أن يتراجع الطلب في أوروبا بنسبة 3% مع خفض المستهلكين الصناعيين استهلاكهم. أما في الشرق الأوسط، فمن المنتظر أن تؤدي الأضرار التي لحقت بمنشآت الإنتاج والمعالجة إلى انخفاض الاستهلاك بنسبة 10%. كما أخرج ارتفاع الأسعار بعض المشترين من السوق الفورية تماما، فعلى سبيل المثال، رفضت باكستان مرتين استلام شحنة من الغاز المسال في سبتمبر الماضي بعدما قارب سعرها دولارا لكل مليون وحدة حرارية بريطانية.

ولن تعود إمدادات الغاز الطبيعي المسال الخليجية إلى مستويات ما قبل الحرب بين عشية وضحاها حتى مع إعادة فتح مضيق هرمز؛ إذ ألحقت ضربات صاروخية في مارس الماضي أضرارا بخطي إنتاج في منشأة راس لفان القطرية، مما أخرج قدرات إنتاجية تبلغ 12.8 مليون طن سنويا من الخدمة، أو نحو 17% من إجمالي إنتاج البلاد. ووفقا لأحدث تقييم لشركة قطر للطاقة، والذي استشهدت به الوكالة الدولية للطاقة، قد تستغرق استعادة العمليات 3 سنوات، بخسارة تراكمية تتجاوز 50 مليار متر مكعب من إمدادات الغاز الطبيعي المسال. ومن المتوقع الآن أن يدخل الخط الأول من مشروع توسعة حقل الشمال الشرقي الخدمة في النصف الأول من عام 2027، بعد أن كان مستهدفا تشغيله بنهاية عام 2026. وفي غضون ذلك، لن تبدأ مشاريع إسالة الغاز الأربعة التي اتُخذت بشأنها قرارات استثمار نهائية منذ مارس الماضي، وجميعها في أمريكا الشمالية، الإنتاج قبل عام 2030 في أحسن الأحوال.

وقد تجد أوروبا نفسها مضطرة للتنافس على كميات أكبر بكثير من الغاز الطبيعي المسال الصيف المقبل؛ إذ بلغ مستوى مخزونات الغاز في الاتحاد الأوروبي 75% بنهاية أكتوبر الماضي، وهو أقل من الحد الأدنى المستهدف للتعبئة البالغ 80%، الذي يمثل في حد ذاته استثناء من نسبة 90% المنصوص عليها في اللائحة، كما يعد أدنى مستوى منذ عام 2013، وفقا للوكالة الدولية للطاقة. وتقدر الوكالة أن الاتحاد الأوروبي سيحتاج إلى ضخ ما بين 57 و83 مليار متر مكعب في المخزونات الصيف المقبل لإعادتها إلى مستوياتها المعتادة بحلول نوفمبر 2027، مقارنة بمتوسط 5 سنوات يبلغ 50 مليار متر مكعب. وبدأت السوق بالفعل تعكس هذه الضغوط، إذ تُتداول عقود مايو 2027 بأسعار أعلى من عقود نوفمبر 2027، فيما سجلت فوارق الأسعار بينهما مؤخرا مستوى قياسيا، وفقا لما ذكرته وكالة بلومبرج. ويمثل ذلك انعكاسا للنمط الموسمي المعتاد للأسعار، الذي يُتداول فيه غاز الصيف بخصم مقارنة بغاز الشتاء.

وفي المقابل، تزداد مصر انكشافا على سوق الغاز الطبيعي المسال؛ إذ ارتفعت وارداتها من الغاز الطبيعي المسال بنسبة 70% على أساس سنوي (أو بواقع 6.5 مليار متر مكعب) خلال الفترة من يناير إلى أكتوبر، فيما تجاوز صافي الواردات إنتاج الغاز المحلي للمرة الأولى في يوليو الماضي. وساعدت المناقصات الموقعة قبل الحرب مصر على تجنب أسوأ موجة لارتفاع الأسعار خلال الصيف، لكن هذه الحماية كان من المتوقع أن تتلاشى مع اقتراب نهاية العام، وفقا لما قاله جيه بي لاكوتور من شركة كبلر لنشرة إنتربرايز الصباحية في سبتمبر الماضي.

وبدأ ارتفاع الأسعار يلقي بظلاله بالفعل؛ إذ طلبت الحكومة من الموردين تأجيل 5 شحنات من أصل 15 شحنة غاز طبيعي مسال من المقرر تسلمها في نوفمبر الجاري، بعد أن تجاوزت تكلفة الشحنة الواحدة 100 مليون دولار، أي نحو ضعف ما كانت عليه في سبتمبر الماضي، وفق ما نقله موقع اقتصاد الشرق عن مسؤول حكومي لم يسمه. كما خُفضت مخصصات الغاز لمصانع الأسمدة والميثانول بنسبة 20% منذ الاثنين 2 نوفمبر الجاري، وفقا لاقتصاد الشرق. وكانت مصر قد وضعت في موازنتها بالفعل زيادة بنسبة 26% في فاتورة واردات الغاز لتصل إلى 10.7 مليار دولار خلال العام المالي الجاري.

رأينا: تتضاءل بشكل متزايد احتمالات حدوث تخمة في المعروض من الغاز الطبيعي المسال العام الجاري كما كان متوقعا، إذ تواجه السوق حاليا شحا محتملا يمتد حتى عام 2027. وكان من المفترض أن تمنح الإمدادات الإضافية المستوردين متنفسا على صعيد الأسعار، خاصة القادرين منهم على تأجيل مشترياتهم. لكن مع توقع الوكالة الدولية للطاقة استمرار نقص الإمدادات لفترة أطول، واحتمال حاجة أوروبا إلى كميات أكبر لإعادة ملء مخزوناتها الصيف المقبل، أصبح الانتظار ينطوي على مخاطر أكبر بكثير. وبدأ بعض المشترين بالفعل التعامل مع الوضع بخفض الاستهلاك، سواء عبر التحول إلى الفحم في آسيا أو خفض مخصصات الغاز للقطاع الصناعي في مصر. غير أن تأجيل الشحنات يبقي على الطلب قائما ويرجئ عملية الشراء إلى موعد لاحق، قد تكون فيه المنافسة على الإمدادات بالغة الحدة. وبالنسبة للدول المعتمدة على الاستيراد مثل مصر، فإن تأمين الكميات المتعاقد عليها قبل حلول الصيف المقبل قد يوفر حماية أكبر مقارنة بالاعتماد على السوق الفورية فور عودة المشترين الأوروبيين.

📈 الأسواق هذا الصباح

مخاوف الذكاء الاصطناعي تضغط على الأسهم الكورية الجنوبية: استهل مؤشر كوسبي الكوري الجنوبي تعاملاته أمس على تراجع بنسبة 2.5%، وواصل خسائره خلال الجلسة ليغلق متراجعا بنسبة 3.6%، بضغط من أسهم قطاع التكنولوجيا في ظل مخاوف المستثمرين من التسارع الحاد في الإنفاق على الذكاء الاصطناعي. وفي المقابل، أغلقت الأسواق اليابانية، بما فيها مؤشر نيكاي 225، أبوابها أمس بمناسبة يوم الثقافة الوطني.

EGX30 (الخميس)

49,256

+1.8% (منذ بداية العام: +17.8%)

دولار أمريكي (البنك المركزي)

شراء 55.28 جنيه

بيع 55.42 جنيه

دولار أمريكي (البنك التجاري الدولي)

شراء 55.25 جنيه

بيع 55.35 جنيه

أسعار الفائدة (البنك المركزي المصري)

20.00% للإيداع

21.00% للإقراض

تداول (السعودية)

9,876

-0.1% (منذ بداية العام: -5.9%)

سوق أبو ظبي

9,463

-0.3% (منذ بداية العام: -5.3%)

سوق دبي

5,811

+0.1% (منذ بداية العام: -3.5%)

ستاندرد أند بورز 500

7,569

+0.4% (منذ بداية العام: +10.6%)

فوتسي 100

10,638

-1.1% (منذ بداية العام: +7.1%)

يورو ستوكس 50

6,145

-0.5% (منذ بداية العام: +6.0%)

خام برنت

103.60 دولار

-1.1%

غاز طبيعي (نايمكس)

2.90 دولار

0.0%

ذهب

3,938 دولار

-0.1%

بتكوين

77,601 دولار

+1.1% (منذ بداية العام: -11.5%)

مؤشر ستاندرد آند بورز لسندات مصر السيادية

1,145

+0.3% (منذ بداية العام: +15.3%)

مؤشر ستاندرد آند بورز للسندات والصكوك في منطقة الشرق الأوسط وشمال أفريقيا

149.06

+0.1% (منذ بداية العام: -1.9%)

مؤشر فيكس (مؤشر الخوف)

20.83

-1.5% (منذ بداية العام: +39.3%)

🔔 جرس الإغلاق

أغلق مؤشر EGX30 على ارتفاع بنسبة 1.8% بنهاية تعاملات أمس الثلاثاء، مع إجمالي تداولات بقيمة 7.5 مليار جنيه (32.6% دون المتوسط على مدار الـ 90 يوما الماضية). وسجل المستثمرون الأجانب وحدهم صافي شراء بختام الجلسة. وبهذا يكون المؤشر قد ارتفع بنسبة 17.8% منذ بداية العام.

🟩 في المنطقة الخضراء: أوراسكوم للتنمية (+6.8%)، وبالم هيلز للتعمير (+6.8%)، والشرقية للدخان (+6.1%).

🟥 في المنطقة الحمراء: أبو قير للأسمدة (-3.6%)، وموبكو (-3%)، وفالمور القابضة - بالجنيه (-2.5%).

8

هاردهات

تحوط محدود وباهظ التكلفة.. حسن علام تدرج شروطا للحماية من تقلبات الجنيه في عقود البنية التحتية

تفوقت عوائد حصص مؤسسة التمويل الدولية في مشروعات البنية التحتية بالأسواق الناشئة على مؤشر ستاندرد آند بورز 500 على مدى 6 عقود، لكن المؤسسة لا تنشر أي رقم خاص بمصر، فيما جاء أداء حصصها في منطقة الشرق الأوسط وشمال أفريقيا دون المؤشر. وترى المؤسسة أن ارتفاع الدولار من بين العوامل التي تضغط على هذه العوائد، في حين تضمن مجموعة حسن علام القابضة حماية عوائدها من مخاطر العملة في بنود عقودها، نظرا إلى قلة أدوات التحوط من تقلبات الجنيه وارتفاع تكلفتها. إذ قالت داليا وهبة، الرئيسة التنفيذية لشركة حسن علام لإدارة الاستثمارات، لنشرة إنتربرايز الصباحية إن هيكل العقد يمثل "أداة التحوط الرئيسية" للمجموعة. وصحيح أن قانون تنظيم مشاركة القطاع الخاص في مشروعات البنية الأساسية بمصر يتناول التسعير وتوزيع المخاطر في مثل هذه العقود، لكنه لا يتطرق إلى مسألة العملة.

تمنح دراسة مؤسسة التمويل الدولية الصادرة قبل عام (بي دي إف) محفظة المشروعات 1.17 نقطة، وفقا لمقياس مكافئ يقيس العوائد مقارنة بمؤشر ستاندرد آند بورز 500، إذ تعني أي قراءة تتجاوز الواحد تفوقا على المؤشر. ويشمل هذا الرقم 266 حصة للمؤسسة في عدد من مشروعات البنية التحتية الأساسية في قطاعات الطاقة والنقل والمعلومات والمرافق، بدأت بين عام 1961 ومارس 2020، مع تقدير قيمة الحصص التي لم تُبع وفقا لتقييمها في يونيو 2023. وعلى مستوى كل مشروع على حدة، نجح 40.6% فقط من المشروعات في التفوق على المؤشر، في حين اكتفت الاستثمارات التي بدأت في الفترة من 2010 إلى 2020 بتسجيل 0.68 نقطة.

لكن لماذا لا يوجد رقم خاص بمصر؟ قال باولو ماورو، مدير قياس الأثر التنموي في مؤسسة التمويل الدولية والبنك الدولي وأحد معدي الدراسة: "اخترنا عن عمد ألا ننشر نتائج خاصة بكل دولة". وأوضح أن عدد المشروعات في معظم الدول، لا سيما في الشرق الأوسط وأفريقيا، لن يتجاوز بضعة مشروعات في عينة بهذا الحجم الصغير، مضيفا لإنتربرايز أن نشر نتائج كل دولة "قد يكشف عن مشروعات بعينها لها خصوصياتها". لذا يحيل ماورو القراء بدلا من ذلك إلى المتوسطات الخاصة بالمناطق الجغرافية وشرائح الدخل.

مؤشرات بديلة قد تكشف عن أرقام مصر: سجلت الدول ذات الدخل المتوسط الأدنى، وهي الفئة التي تندرج تحتها مصر وفق تصنيف البنك الدولي، قراءة إجمالية بلغت 1.65، لكنها لم تتجاوز 0.78 للحصص التي بدأت بين عامي 2010 و2020. أما منطقة الشرق الأوسط وشمال أفريقيا فسجلت 0.88 إجمالا، وخالفت اتجاه التراجع على مستوى المحفظة، إذ ارتفعت قراءتها من 0.48 للحصص التي بدأت بين عامي 1996 و2009 إلى 0.96 للحصص التي بدأت بين عامي 2010 و2020.

ولم يكن للعملة سوى دور هامشي في التراجع الذي شهدته المحفظة بأكملها، إذ تعزو الدراسة هذا التراجع في المقام الأول إلى العوائد الاستثنائية لمؤشر ستاندرد آند بورز 500 وضعف النمو في الاقتصادات النامية، وبدرجة أقل إلى ارتفاع القيمة الحقيقية للدولار.

تبدأ مخاطر العملة لدى حسن علام القابضة من طريقة حصولها على مستحقاتها؛ وتعتمد تلك المخاطر على القطاع وطبيعة اتفاق الشراء وعملة الإيرادات. إذ أوضحت وهبة أن الإيرادات المرتبطة بالدولار تُسدد بالجنيه، ومن ثم تظل معرضة لمخاطر توافر العملة الأجنبية وقابليتها للتحويل. وباتت هذه المخاطر تطال نحو نصف أعمال المجموعة العام الماضي، إذ قالت لنا: "في عام 2025، جاء نحو 50% من أرباح المجموعة من أصول المرافق والبنية التحتية التي نمتلكها ونديرها".

وتريد حسن علام القابضة كل أشكال الحماية في آن واحد: اتفاق شراء مع طرف يتمتع بجدارة ائتمانية، قائم على مبدأ "الاستلام أو الدفع" أو السداد مقابل الإتاحة، وحقوقا مضمونة في الأراضي، مع إمكانية تحويل العملة المحلية وإعادة الأرباح إلى الخارج، وتعرفات مرتبطة بالدولار أو بمؤشر معين حين تكون التكاليف أو التمويل بالعملة الأجنبية. وقالت وهبة: "إذا غاب أي من هذه العناصر، فعادة ما يتعين تعويضه بشروط أقوى في جانب آخر أو بعائد أعلى".

وبخلاف العقود، يتمثل عنصر الحماية الرئيسي للمجموعة في الأصول التي تحظى بطلب طويل الأجل، إذ تستطيع المجموعة استيعاب الاضطرابات قصيرة الأجل الناجمة عن تخفيضات حادة في قيمة العملة "شريطة أن تصحح الإيرادات نفسها بمرور الوقت"، وهو ما يحدث "عادة" في تشغيل المطارات والخدمات اللوجستية. أما حين لا تصحح الإيرادات نفسها، فإن الربط الجزئي أو الكامل بمؤشر معين يصبح ضروريا، بحسب وهبة.

يتوقف احتياج المشروع إلى دعم الدولة على طبيعة القطاع، إذ أوضحت وهبة أن مشروعات معالجة المياه والصرف الصحي وتحلية المياه ما زالت تحتاج إلى دعم حكومي لتصبح جاذبة للتمويل المصرفي، وكذلك قطاع الكهرباء "نظرا إلى أن مصر لا تزال إلى حد كبير سوقا يهيمن عليها مشتر واحد". أما في الموانئ والمطارات ومرافق التخزين والمناولة، فعادة ما يتحمل المستثمرون من القطاع الخاص مخاطر السوق.

وتتكفل مؤسسات التمويل التنموي بتقديم تمويل بالعملة الأجنبية بأجل استحقاق طويل، وهو ما لم تقدمه جهات الإقراض التجارية في مصر منذ فترة، إلى جانب التخفيف الجزئي من المخاطر، وفقا لوهبة. وأضافت أن وجود هذه المؤسسات يطمئن المقرضين والمستثمرين المشاركين الآخرين ويعزز موقف المجموعة أمام الجهات الحكومية المتعاقدة، لكنه لا يخفض بالضرورة تكلفة التمويل، قائلة: "تكمن الميزة في أجل الاستحقاق والعملة والإتاحة وليس في السعر".

غير أن رسوم الطرق لا تغطي الاستثمار الأولي ولا حتى تكاليف الصيانة، وفق ما أكده الرئيس عبد الفتاح السيسي خلال منتدى مصر في 20 أكتوبر الماضي، حين سلط الضوء على الشراكات مع القطاع الخاص. وفي المشروعات المنفذة بالشراكة مع القطاع الخاص، يحدد القانون كيفية تعديل هذه الأسعار، إذ يُلزم القانون رقم 67 لسنة 2010 (بي دي إف) وتعديلاته الصادرة عام 2021 (بي دي إف) العقود بتحديد قواعد تعديل الأسعار، وتوزيع الالتزامات المتعلقة بتغير القوانين والقوة القاهرة وتسليم المواقع. وبموجب المادة 7، يحق للجهة الإدارية المتعاقدة، أي الجهة الحكومية الموقعة على العقد، تعديل أسعار المشروع قيد التشغيل تحقيقا للمصلحة العامة، على أن يكون ذلك في حدود العقد فقط، وبعد موافقة اللجنة العليا لشؤون المشاركة، ودون المساس بحقوق أي من الطرفين في التعويض. ومع ذلك، لا يتطرق أي من النصين إلى مسألة العملة الأجنبية أو ضمانات تحويل العملة المحلية إليها.

دعم حكومي اختياري: بموجب المادة 38، يجوز للجهة الإدارية المتعاقدة إبرام اتفاقات مباشرة مع جهات التمويل، مع إمكانية أن تتضمن هذه الاتفاقات حكما بأن تتكفل وزارة المالية بضمان الجهة الإدارية في سداد التزاماتها. كما يمكن أن تتيح هذه الاتفاقات لجهات التمويل التدخل إذا أخلت شركة المشروع إخلالا جسيما بالتزاماتها، وذلك بعد موافقة السلطة المختصة.

يمتد القانون أيضا إلى مرحلة التخارج: أوضحت وهبة أن حسن علام القابضة تبيع عادة جزءا من حصصها لمستثمرين طويلي الأجل بعد ما بين 5 و7 سنوات، بمجرد "تقليص مخاطر" الأصول. غير أن المادة 36 تُلزم بأن ينص النظام الأساسي لشركة المشروع على حظر تداول أي أسهم قبل انتهاء الإنشاء، وحظر تداول حصة الأغلبية بعده، دون موافقة كتابية مسبقة من السلطة المختصة.

تلبي تعديلات 2021 جزءا مما تطالب به وهبة، إذ باتت الوحدة المركزية للمشاركة مع القطاع الخاص بوزارة المالية تتحقق من تخصيص الدولة لأرض المشروع قبل أن تنظر فيه اللجنة العليا، كما أصبحت المناقصات العامة هي المسار المعتاد. وتطالب وهبة بطرح المناقصات في مواعيد أدق ووفق جداول يمكن التنبؤ بها، وإتاحة الأراضي بنظام حق الانتفاع وفق شروط تجارية. أما فيما يخص العملة، فتطالب "بالسداد في المواعيد المحددة من الجهات الحكومية المشترية، أو بوضع إطار واضح يضمن استمرارية التحويل إلى العملة الأجنبية للمشروعات ذات تكاليف التشغيل طويلة الأجل المرتبطة بالعملة الأجنبية".


نوفمبر

6 - 8 نوفمبر (الجمعة - الأحد): المهرجان العالمي لريادة الأعمال، فندق جي دبليو ماريوت، القاهرة الجديدة.

8 - 11 نوفمبر (الأحد - الأربعاء): معرض ومؤتمر القاهرة الدولي للاتصالات وتكنولوجيا المعلومات (كايرو آي سي تي)، مركز مصر للمعارض الدولية، القاهرة الجديدة.

10 نوفمبر (الثلاثاء): منتدى سيتي سكيب مصر 2026، القاهرة.

ديسمبر

7 - 10 ديسمبر (الاثنين - الخميس): معرض فوود أفريكا، مركز مصر للمعارض الدولية، القاهرة.

17 ديسمبر (الخميس): تجتمع لجنة السياسة النقدية في البنك المركزي المصري للنظر في أسعار الفائدة.

أحداث دون ميعاد محدد -

النصف الثاني من 2026: تبدأ شركة ديلي إيجيبت للصناعات الزجاجية، التابعة لمجموعة ديلي جلاس الصينية، تشغيل مصنعها الجديد للمنتجات الزجاجية المنزلية في السخنة باستثمارات قدرها 70 مليون دولار.

2026: منتدى الاستثمار المصري الأمريكي.

2027

16 - 18 يناير (السبت - الاثنين): معرض "أجري إكسبو"، مركز القاهرة الدولي للمؤتمرات.

20 يناير - 7 فبراير: مصر تستضيف دورة الألعاب الأفريقية.

أبريل 2027: بدء تشغيل الميناء الجاف الجديد في العاشر من رمضان والمركز اللوجستي الملحق به.

29 سبتمبر - 2 أكتوبر (الأربعاء - السبت): معرض سيتي سكيب مصر، القاهرة.

أحداث دون ميعاد محدد -

2027: مصر تستضيف الاجتماعات السنوية للبنك الأوروبي لإعادة الإعمار والتنمية.

2027: القمة المصرية الأوروبية الثانية.

نهاية 2027: بدء التشغيل التجريبي للمفاعل الأول بمحطة الضبعة النووية.

سبتمبر 2028: بدء تشغيل الوحدة الأولى من محطة الضبعة للطاقة النووية.

الآن تستمع
الآن تستمع
00:00
00:00